AIエージェント・自動売買システム研究
生成AIに取引データを分析させたところ、もっともらしい損失原因が見つかった。
ところが、別のAIを使って実際のデータベースを検証すると、その説明は覆された。
さらに調査を進めると、もっと根本的な疑問が浮かんできた。
そもそも、我々が「市場の予兆」と呼んでいたシグナルは、本当に予兆だったのだろうか。
私は現在、Python、PostgreSQL、Cronを中心とした仮想通貨の自動売買システムを開発・運用している。
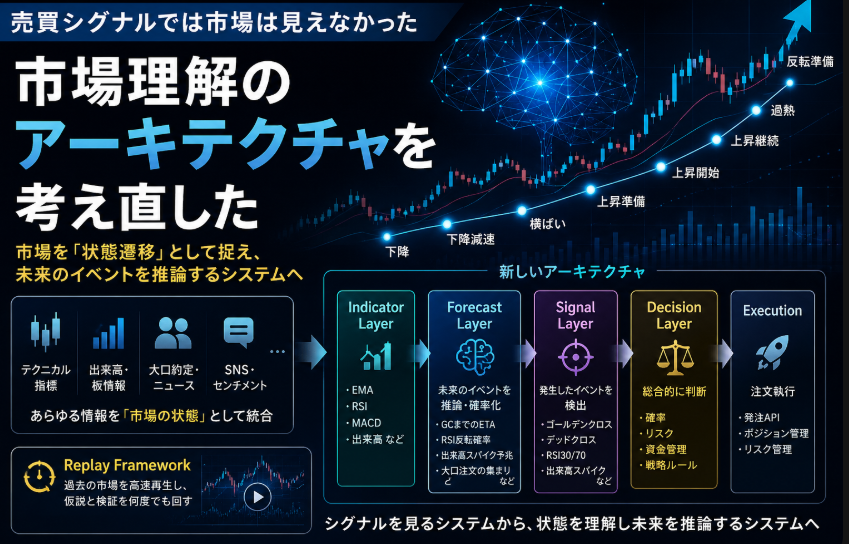
対象はBTCとETH。市場環境を分類するMarket Context、値動きの予兆を捉えるForecast、売買機会を抽出するOpportunity、保有資産を管理するPortfolioなど、複数のレイヤーで構成している。
今回、そのシステムの運用レポートをMuseに分析させ、さらにCodexで実データを検証してみた。
これは単なるAIツールの比較ではない。
AIが発見した仮説を、別のAIがデータで検証する。そして必要なら、システムの設計思想そのものを問い直す。
そんな実験の記録である。
1. Discordの市場レポートをWebhook経由でMuseに読ませてみた
私の自動売買システムは、市場の状況を定期的に観測している。
Market Contextによる相場分類、Forecastによる予兆検出、Opportunityによる売買候補の抽出、Portfolioによる売買判断などだ。
これらの結果は8時間ごとに集計され、Discordへ「AI市場観測レポート」として投稿される。
レポートには、次のような情報が含まれている。
- BTC・ETHのトレンドと市場状態
- Forecastの発生件数・予測精度
- 大口売買クラスターの検知状況
- Paper Tradingの損益やProfit Factor
- Recovery GateによるEntry抑制
- 実際のLIVE取引と会計状態
これまでは、このレポートを私自身が確認し、ChatGPTと対話しながらシステムの改善方針を検討していた。
今回は、DiscordのレポートをWebhook経由でMuseにも読ませ、独立した視点で分析してもらった。
するとMuseは、単なる要約ではなく、ForecastからEntry、ポジション悪化、Exitまでを一連の出来事として追跡し始めた。
そして、一つの問題を指摘した。
「買いシグナルを検知してから実際にEntryするまでに価格が約1.1%上昇している。反発の天井付近で買っている」
もしこれが正しいなら、システムの処理遅延やEntry条件に改善の余地がある。
なかなか鋭い指摘に思えた。
しかし、私はそこで一つ疑問を持った。
そのシグナルは、本当に該当するEntryを発生させたシグナルなのだろうか。
2. Museが再構成したBTCの損失取引
Museは、あるBTCのPaper Tradingについて次の経過を提示した。
| 時刻 | Museの分析 |
|---|---|
| 06:24 | BTC買いクラスター確定 |
| 06:45 | Paper BUY、約940万円 |
| 07:45 | Position Deterioration発生 |
| 10:45 | Position Risk Escalated |
| 11:45 | SL決済、約-1.11% |
Museの説明によれば、買いクラスターが確定した時点の価格は約929万円。
一方、Paper Entryは約940万円。
つまり、シグナルを捉えた後、価格が約1.1%上昇してからBUYしたことになる。
Museはこの差を「高値掴み」と解釈した。
さらに、ポジション悪化の警告が早期に発生していたにもかかわらず、自動Exitへつながらなかった点も問題視した。
この分析を信じるなら、改善案は比較的明確だ。
シグナルからEntryまでの遅延を減らし、Risk Escalationを早期決済へ接続する。
だが、分析結果をそのまま実装に反映するのは危険だ。
そこでCodexに、実際のPostgreSQLのデータを調査させた。
3. Codexの実測で「1.1%の高値掴み」が覆る
Codexには、Museの分析結果と対象Trace IDを渡した。
調査対象は、Forecast Snapshot、Paper Position、約定関連データなどだ。
データベースを読み取り専用で照合し、シグナルからEntryまでの時間差と価格差を確認してもらった。
その結果がこちらだ。
| 項目 | Museの分析 | Codexの実測 |
|---|---|---|
| Signal→Entry時間差 | 約21分 | 約1.26秒 |
| Signal価格 | 約¥9,299,201 | ¥9,407,590 |
| Paper Entry価格 | 約¥9,402,011 | ¥9,402,011 |
| 価格乖離 | 約+1.1% | 約-0.0593% |
驚いたことに、Codexが照合したシグナル候補は、Entryの約1.26秒前に発生していた。
価格もEntryの方がわずかに低い。
Museが指摘した1.1%の価格劣化は、Codexの実測では支持されなかった。
ただし、ここには重要な留保がある。
ForecastとPaper Entryを直接結びつける外部キーは存在しなかった。
Codexが行ったのは、銘柄、時刻、価格を使った一意の候補照合だ。しかもPaper側はCLUSTER、照合された直近Forecast SnapshotはMA_CROSSで、シグナル種別も一致していない。
したがって、Codexが特定したシグナルこそが真のEntry原因だと証明できたわけではない。
正確に言えば、Museが採用したシグナルとの対応関係には根拠が不足しており、別の直近候補では1.1%の価格劣化を確認できなかったという結果だ。
それでも、この検証によって、Museの分析だけを根拠にEntry処理を修正することは避けられた。
4. 実際の損失原因はEntry後の価格下落だった
Codexは、対象Paper PositionのEntry後の価格推移も調査した。
| 指標 | 実測 |
|---|---|
| Paper Entry | ¥9,402,011 |
| Entry後最高値 | ¥9,404,249 |
| Entry後最安値 | ¥9,291,000 |
| 最大順行幅(MFE) | +0.0238% |
| 最大逆行幅(MAE) | -1.1807% |
| Exit理由 | SL |
| Paper記録損益 | -¥130.31 |
Entry後の最大上昇幅はわずか0.0238%。
一方、最大下落幅は約1.18%だった。
つまり、この取引では、買った後にほとんど利益方向へ動かず、そのまま下落している。
少なくとも、価格劣化が損失の主要因だったとは言いにくい。
むしろ注目すべきは、そもそも下落局面でBUYする判断に優位性があったのかという点だ。
原因が違えば、改善すべき機能も変わる。
ここに、AI分析を実測で検証する価値がある。
5. 過去465件のPaper BUYでも確認する
1件だけの特殊な結果ではないか。
Codexには、過去のPaper BUY全体も確認させた。
対象465件のうち、368件は直前10秒以内のシグナル候補と一意に照合できた。
結果は次のとおりだ。
| Signal→Entry価格乖離 | 件数 |
|---|---|
| -0.05%未満 | 18 |
| ±0.05%以内 | 341 |
| +0.05%超 | 9 |
| 照合不能 | 97 |
一意に照合できた368件のうち、341件、約92.7%が±0.05%以内だった。
したがって、少なくとも照合可能なデータでは、シグナルからPaper Entryまでの価格劣化が恒常的な問題だとは確認できなかった。
ただし、これも実取引所での約定品質を示すものではない。
Paper Tradingの価格とLIVEのスリッページは分けて考える必要がある。
6. そもそも「大口投資家の予兆」を捉えたかった
今回の調査を進めながら、以前の研究を思い出した。
そもそも、なぜ大口売買クラスターを検知する仕組みを作ったのか。
当初の狙いは、機関投資家や大口参加者が市場を動かし始める予兆を捉えることだった。
大量の買い注文や売り注文が集中する前に、それを検出できれば、価格が大きく動く前にEntryできるかもしれない。
そこで、bitFlyerの板情報と大口約定の関係を調査した。
指値注文が板に蓄積されているなら、その変化から大口投資家の動きを予測できないだろうか、と考えたのである。
しかし、調査では明確な先行シグナルを確認できなかった。
板のImbalanceやBook Momentumを調べても、安定した方向予測力は見つからなかった。
当時は「大口注文の多くが成り行き注文なのではないか」という疑問も浮かんだ。
ただし、ここは正確に区別したい。
取引所の約定データだけでは、売買双方の注文が成り行きだったのか、指値だったのかを完全には判定できない。
大口約定を検出できたことと、すべてが成り行き注文だったことを証明できたことは別だ。
実測で確認できたのは、取得した板情報から安定した先行予兆を捉えられなかったという事実である。
そして、ここから現在のCLUSTER Forecastに対する重要な問いが生まれる。
7. 「予兆」と「すでに起きた現象」は違う
現在の大口クラスター検知は、基本的に成立済みの大口約定を観測している。
例えば、大口BUYが短時間に連続して発生すると、BUYクラスターとして検知される。
しかし、これは既に取引が成立したという情報だ。
機関投資家がこれからBUYすることを直接検出したわけではない。
整理すると、市場には次の3つの段階がある。
| 段階 | 観測対象 | 意味 |
|---|---|---|
| 注文前 | 板の厚み、指値追加・取消 | 潜在的な売買意思 |
| 約定時 | 大口約定、クラスター形成 | 実際に成立した売買 |
| 約定後 | 価格変化、出来高、継続的な売買圧力 | 市場への影響 |
現在のCLUSTERが主に見ているのは2番目だ。
つまり、「これから大口注文が来る」という予兆ではなく、「大口注文が既に約定している」という現象を捉えている。
もちろん、これ自体に価値がないわけではない。
大口参加者が注文を分割して執行している場合、最初の約定を検出することで、その後も売買圧力が続く可能性を予測できるかもしれない。
しかし、ここで必要なのは、実際に予測力があるかどうかの検証だ。
大口約定が連続していることと、その後も価格が同じ方向へ動くことは同義ではない。
今回のMuseの分析では、買いクラスターと売りクラスターが同じ下落相場で頻繁に発生していた。
買いも売りも常に警告される状態なら、それは方向性のある予兆というより、単に取引活動が活発であることを示している可能性がある。
ここで問い直すべきなのは、シグナル検知の速度だけではない。
CLUSTERという特徴量そのものに、将来価格を予測する追加的な情報が含まれているのか。
これこそ、当初の研究目的に立ち返る問いだ。
8. Risk Escalationも、まだ効果を証明できていない
Museのもう一つの指摘は、Position DeteriorationとRisk Escalationだった。
対象取引では、ポジション悪化を知らせる通知が複数回発生し、最終的にSLで決済されている。
Museは、早い段階でExitしていれば損失を減らせた可能性を指摘した。
しかしCodexが調査すると、Risk Escalationの発火履歴がDBに検証可能な形式で保存されていなかった。
そのため、警告時点で実際にExitした場合の結果を正確に再現できなかった。
早めに売ればよかった、という説明は簡単だ。
しかし、早期Exit後に価格が反発するケースもある。
重要なのは、警告後に下落した取引だけを見るのではなく、警告後に反発した取引も含めて評価することだ。
現時点では、Risk Escalationの自動Exitへの接続は見送っている。
この調査で新たに分かったのは、Exit条件そのものよりも、警告を後から評価するための記録が足りないという問題だった。
9. Muse、Codex、ChatGPTの役割分担
今回の実験で、複数AIの使い方について一つの方向性が見えてきた。
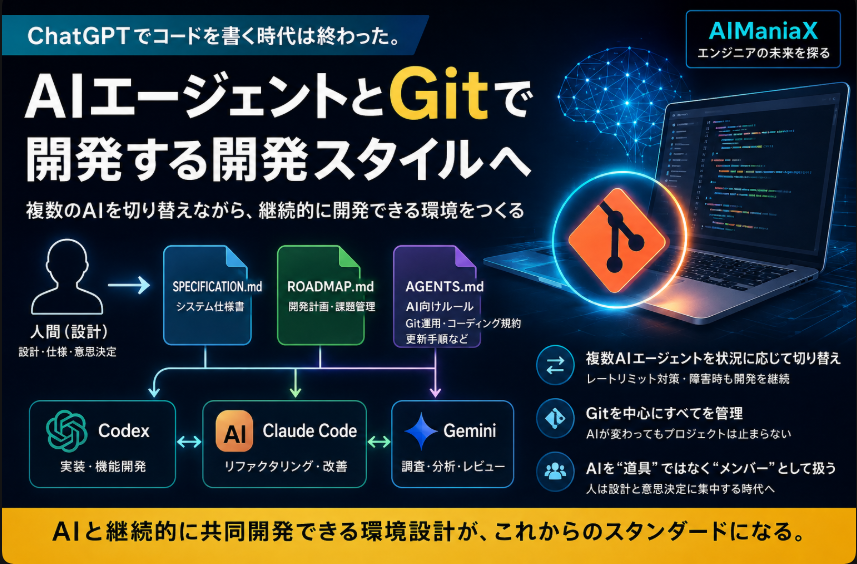
私は、複数のAIに同じ質問を投げて多数決を取るより、役割を分ける方が合理的だと考えている。
Muse:仮説を発見する
Discordに蓄積された市場レポートや関連通知を分析し、取引の異常や判断上の矛盾を探す。
Codex:実データで検証する
PostgreSQLやPythonコードを調査し、Museの仮説が実際のデータと一致するか確認する。
ChatGPT:戦略判断を整理する
検証された事実から、何を改善し、何を見送り、どの研究を優先するか整理する。
重要なのは、どのAIにも判断を無条件に委ねないことだ。
Museの推論が間違うこともある。
Codexが照合に使った条件が不十分なこともある。
ChatGPTの改善提案が収益に結びつかないこともある。
だからこそ、AIの回答を増やすのではなく、AIが出した仮説を検証できる仕組みが必要になる。
そして、検証結果を次回の分析に反映できれば、単なるレポート要約から、経験を蓄積するシステムへ発展できる。
10. 次の実験:muse-cliでローカルLLMを代替できるか
今回のMuseによる分析を通じて、もう一つ試してみたいことが出てきた。
それが、コマンドラインからMuseを呼び出せるmuse-cliだ。
私はこれまで、ローカルLLMを市場分析やレポート解釈、取引結果の振り返りに利用する構想を進めてきた。
ローカルLLMなら、手元の計算資源で動作し、外部APIへの依存を減らせる。
一方、モデル性能やGPUメモリ、推論速度、運用負荷などの制約もある。
そこで現在検証しているのが、ローカルLLMが担う予定だった分析処理の一部を、muse-cli経由のMuseで代替できないかということだ。
構想している処理は次のようなものだ。
- Pythonが市場データやDaily Reportを取得する。
muse-cliからMuseへ分析を依頼する。- Museの応答を構造化して保存する。
- 重要な仮説を検証対象として抽出する。
- 検証結果を次の観測・分析に活用する。
既存の自動売買システムはPython、Cron、PostgreSQLが中心であり、AIが停止しても取引基盤が動作する設計にしている。
Museを導入する場合も、この考え方は変えない。
ただし、muse-cliには運用上の課題がある。
ブラウザのログインCookieを利用するため、定期的な認証情報の更新が必要になる。
現在は、Windows上のブラウザからCookieを取得し、既存のForgejo環境を利用して研究用Linuxホストへ安全に渡す仕組みを検討している。
また、Museはクラウド側で推論するため、厳密にはローカルLLMではない。
インターネット接続や外部サービスへの依存、機密情報の取り扱い、利用制限といった問題も考慮する必要がある。
現時点では、muse-cliによる定期実行やCookie更新の完全自動化は検証中だ。
今後は同じ市場レポートをローカルLLMとMuseに分析させ、分析品質、処理時間、費用、安定性を比較する予定である。
もしMuseの分析品質が高く、運用面でも許容できるなら、ローカルLLMの一部機能を置き換えられるかもしれない。
反対に、ローカルLLMで十分な処理までクラウドに移す必要はない。
AIをシステムの中心に固定するのではなく、目的に応じて交換可能な分析エンジンとして扱う。
これが今後の設計方針だ。
11. 自己改善するAIシステムに本当に必要なもの
私が目指しているのは、単に売買を自動化するシステムではない。
市場の変化を観測し、判断し、結果を蓄積し、その経験から判断精度を改善していくシステムである。
そのためには、次の循環が必要になる。
観測 → 仮説 → 実測検証 → 判断 → 改善 → 再観測
今回、Museは「シグナルからEntryまでに約1.1%の価格劣化がある」という仮説を提示した。
Codexは実データを確認し、その説明を支持する根拠が不足していることを示した。
さらに、Risk Escalationの履歴が不足していることも明らかになった。
そして過去の研究に立ち返ることで、CLUSTERが本当に予兆として機能しているのかという、より根本的な疑問にも行き着いた。
これは、単なるAIの回答精度比較では得られなかった発見だ。
AIがもっともらしい答えを返すことよりも、その答えを検証し、誤りであれば棄却できることの方が重要なのである。
まとめ:AIの分析を信じる前に、AIで反証する
今回の実験は、Discordの市場レポートをWebhook経由でMuseに読ませるところから始まった。
Museは取引の一連の流れを再構築し、「1.1%の高値掴み」という問題を指摘した。
しかしCodexによる実測では、その説明は支持されなかった。
そして調査を進めると、以前から取り組んでいた「機関投資家の予兆検出」というテーマに立ち返ることになった。
成立済みの大口約定を検出することと、これから起きる価格変動を予測することは違う。
シグナルを発見するだけでは足りない。
そのシグナルに、将来の価格変動を予測する力があるのか。さらに、それが実際の利益につながるのか。
そこまで検証して初めて、売買戦略として採用する意味が生まれる。
今後はmuse-cliによる分析の自動化も検証していく。
ただし、AIの出した分析を、そのまま売買判断に利用するつもりはない。
Museが仮説を見つけ、Codexがデータで検証し、ChatGPTとともに改善方針を検討する。
そして最終的には、検証された判断ルールだけをシステムへ反映する。
AIを複数使う価値は、回答を増やすことではない。
AIの推論を、実際のデータによって疑い、検証し、改善できること。
その仕組みこそが、自己改善するAIシステムの基盤になると考えている。